Die kurze Antwort
Für Geschäftsjahre, die am oder nach dem 1. Januar 2026 beginnen, müssen grundsätzlich Unternehmen mit FRS-102-Abschluss als Leasingnehmer für die meisten Leasingverhältnisse ein Nutzungsrecht und eine Leasingverbindlichkeit erfassen.
Neben der erstmaligen Bewertung sind Laufzeitoptionen, Diskontierungszinssätze, Indexanpassungen und Vertragsmodifikationen zu berücksichtigen. Die Herausforderung liegt deshalb nicht nur in der Berechnung, sondern auch in vollständigen Vertragsdaten und einem kontrollierten Folgeprozess.
Wer ist von den FRS 102-Änderungen betroffen?
FRS 102 gilt für bestimmte Unternehmen im Vereinigten Königreich und in der Republik Irland. Die neue Section 20 betrifft Leasingnehmer, die FRS 102 tatsächlich anwenden – auch kleine Unternehmen nach Section 1A. Die Größenklasse allein löst die Anwendung nicht aus: Kleinstunternehmen können bei Erfüllung der Voraussetzungen FRS 105 anwenden; Unternehmen mit IFRS-Abschluss wenden IFRS 16 an. Konzernvorgaben, gesetzliche Zulässigkeit und Ausnahmen sind gesondert zu prüfen.
Die folgenden Größenklassen dienen der Orientierung bei der Wahl des Rechnungslegungsregimes und den Offenlegungspflichten. In beiden Ländern kommt es im Regelfall darauf an, ob mindestens zwei von drei Kriterien erfüllt sind; Sonderregelungen, Konzernbetrachtung und Wechsel zwischen Größenklassen können die Einordnung beeinflussen.
Vereinigtes Königreich – Schwellenwerte für Geschäftsjahre ab 6. April 2025:
|
Größenklasse |
Umsatz |
Bilanzsumme |
Beschäftigte |
|---|---|---|---|
Kleinst |
bis £1 Mio. |
bis £0,5 Mio. |
bis 10 |
Klein |
bis £15 Mio. |
bis £7,5 Mio. |
bis 50 |
Mittelgroß |
bis £54 Mio. |
bis £27 Mio. |
bis 250 |
Republik Irland – angehobene Schwellenwerte für Geschäftsjahre ab 1. Januar 2024:
|
Größenklasse |
Umsatz |
Bilanzsumme |
Beschäftigte |
|---|---|---|---|
Kleinst |
bis €0,9 Mio. |
bis €0,45 Mio. |
bis 10 |
Klein |
bis €15 Mio. |
bis €7,5 Mio. |
bis 50 |
Mittelgroß |
bis €50 Mio. |
bis €25 Mio. |
bis 250 |
Praxisbeispiel: Eine kleine britische Gesellschaft, die FRS 102 mit den Offenlegungserleichterungen der Section 1A nutzt, muss die neuen Leasingvorschriften grundsätzlich anwenden. Eine berechtigte Kleinstgesellschaft, die stattdessen FRS 105 anwendet, bilanziert nicht nach FRS 102 Section 20. Die irischen Größenmerkmale sind in Euro festgelegt und dürfen nicht mit den britischen Pfund-Grenzen gleichgesetzt werden.
Was hat sich bei Section 20 geändert?
Bisher unterschieden Leasingnehmer zwischen Finance Leases und Operating Leases; bei Operating Leases wurden die Zahlungen überwiegend laufend als Aufwand erfasst. Die überarbeitete Section 20 orientiert sich am IFRS-16-Modell: Für die meisten Leasingverhältnisse stehen künftig ein Right-of-Use Asset (Nutzungsrecht) und eine Lease Liability (Leasingverbindlichkeit) in der Bilanz. Die Rechnungslegung der Leasinggeber bleibt weitgehend unverändert.
Zwei wichtige Ansatzbefreiungen betreffen kurzfristige Leasingverhältnisse (grundsätzlich höchstens zwölf Monate und ohne Kaufoption) sowie Leasinggegenstände von geringem Wert. Für geringwertige Vermögenswerte gibt Section 20 keinen festen GBP- oder EUR-Grenzbetrag vor. Maßgeblich ist insbesondere der Wert des zugrunde liegenden Vermögenswerts im Neuzustand, unabhängig von der Wesentlichkeit für den Leasingnehmer. Grundstücke und Gebäude, Produktionsanlagen sowie Fahrzeuge gelten nach Section 20 nicht als geringwertig. Die Entscheidung und ihre konsistente Anwendung sollten dokumentiert werden.
In der Gewinn- und Verlustrechnung treten bei bilanzierten Leasingverhältnissen typischerweise Abschreibungen auf das Nutzungsrecht und Zinsaufwand an die Stelle eines einheitlichen Mietaufwands. Dadurch verändern sich unter anderem Bilanzsumme, Verschuldungskennzahlen und EBITDA; die Höhe und zeitliche Verteilung der Ergebniseffekte hängen vom Vertrag ab.
Welche Anforderungen kommen auf die Anwender zu?
Zu Beginn wird die Leasingverbindlichkeit grundsätzlich als Barwert der relevanten künftigen Leasingzahlungen über die bilanzielle Leasinglaufzeit bestimmt. Das Nutzungsrecht umfasst unter anderem die anfängliche Verbindlichkeit, gegebenenfalls Vorauszahlungen, anfängliche direkte Kosten und Rückbauverpflichtungen abzüglich Leasinganreizen.
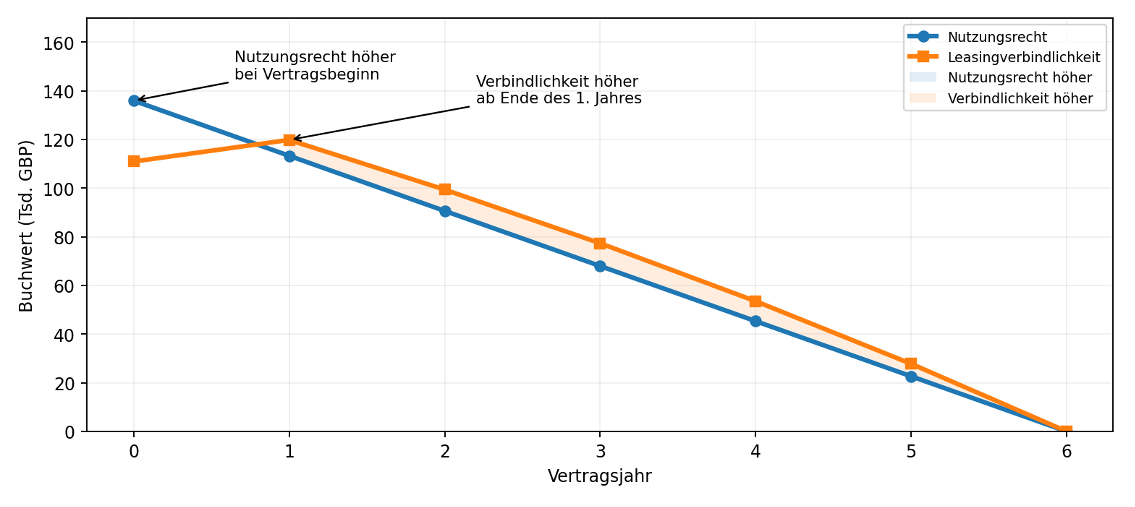
Danach wird das Nutzungsrecht regelmäßig abgeschrieben; die Verbindlichkeit wächst um Zinsen und sinkt durch Zahlungen. Deshalb sind beide Buchwerte im Zeitverlauf nicht zwangsläufig gleich hoch.
Welche Anhangangaben sind nach FRS 102 erforderlich?
Die neuen Bilanzierungsregeln wirken sich auch auf den Anhang aus. Leasingnehmer müssen nach FRS 102 Section 20 insbesondere den Zinsaufwand aus Leasingverbindlichkeiten, Aufwendungen für kurzfristige und geringwertige Leasingverhältnisse, nicht in die Leasingverbindlichkeit einbezogene variable Leasingzahlungen sowie die gesamten Zahlungsmittelabflüsse aus Leasingverhältnissen offenlegen (FRS 102.20.80). Für Nutzungsrechte ist nach Vermögenswertklassen grundsätzlich eine Überleitung der Buchwerte vom Periodenbeginn zum Periodenende erforderlich, unter anderem mit Zugängen, Abgängen und Abschreibungen (FRS 102.20.81). Hinzu kommen die einschlägigen Angaben zu Leasingverbindlichkeiten und ihren Fälligkeiten sowie gegebenenfalls weitere qualitative Informationen. Für kleine Unternehmen nach Section 1A und qualifizierende Unternehmen nach Section 1 sind die jeweils anwendbaren Vorgaben gesondert zu prüfen. Die dafür benötigten Daten sollten bereits bei der Vertragserfassung und in den laufenden Buchungsprozessen berücksichtigt werden.
Welche Angaben konkret erforderlich sind, wie die Fälligkeitsanalyse aufgebaut wird und welche Erleichterungen gelten, erläutern wir in einem separaten Folgeartikel: „FRS 102 Section 20: Welche Anhangangaben müssen Leasingnehmer offenlegen?“ (in Vorbereitung).
Warum können Nutzungsrecht und Leasingverbindlichkeit unterschiedlich hoch sein?
Das illustrative Beispiel enthält eine Vorauszahlung von 25.000 GBP zu Vertragsbeginn, ein zahlungsfreies erstes Jahr und danach fünf jährliche Zahlungen von jeweils 30.000 GBP am Ende der Vertragsjahre 2 bis 6. Bei 8 % Diskontierungszins beträgt die anfängliche Leasingverbindlichkeit rund 110.900 GBP und das Nutzungsrecht einschließlich Vorauszahlung rund 135.900 GBP. Zur Illustration wird das Nutzungsrecht über sechs Jahre linear abgeschrieben.
Wann lösen Optionen und Vertragsänderungen Handlungsbedarf aus?
Nicht jede neue Information führt sofort zu einer Neubewertung. Für die laufende Bilanzierung sind insbesondere vier Fallgruppen zu unterscheiden:
|
Auslöser |
Was ist konkret zu tun? |
|---|---|
|
Laufzeitoptionen |
Bei einem wesentlichen Ereignis oder einer wesentlichen Änderung innerhalb der Kontrolle des Leasingnehmers, die die Beurteilung einer Verlängerungs- oder Kündigungsoption beeinflusst, die Laufzeit erneut beurteilen; bei geänderter Laufzeit Zahlungen und Verbindlichkeit mit einem aktualisierten Zinssatz neu bewerten. Auch tatsächliche Ausübung oder Nichtausübung einer bislang anders berücksichtigten Option kann relevant sein. |
|
Index- oder zinsabhängige Zahlungen |
Bei wirksam werdender Anpassung der vertraglichen Zahlungsströme (z. B. indexierte Miete) die verbleibenden Zahlungen aktualisieren und die Leasingverbindlichkeit neu berechnen. Der Diskontierungszins bleibt regelmäßig unverändert; bei Änderungen variabler Referenzzinssätze können andere Regeln gelten. |
|
Restwertgarantie oder Kaufoption |
Geänderte erwartete Zahlungen aus Restwertgarantien bzw. eine geänderte Einschätzung der Kaufoption prüfen; die Verbindlichkeit neu bewerten; bei geänderten Restwertgarantien bleibt der ursprüngliche Diskontierungszins, bei geänderter Einschätzung der Kaufoption ist ein aktualisierter Zinssatz anzusetzen. |
|
Nachträglich vereinbarte Vertragsänderung |
Zusätzliche oder entfallende Flächen, eine neu vereinbarte Laufzeit oder geänderte Gegenleistung, die nicht schon im ursprünglichen Vertrag angelegt war, als Leasingmodifikation beurteilen. Prüfen, ob ein separates Leasingverhältnis entsteht; sonst die bestehende Bilanzierung anpassen. Bei einer Umfangreduzierung ist gegebenenfalls ein anteiliger Abgang des Nutzungsrechts mit Ergebniseffekt erforderlich. Beim Diskontierungszins sieht FRS 102 für drei Konstellationen die Möglichkeit vor, den ursprünglichen Zinssatz unverändert fortzuführen; andernfalls ist ein aktualisierter Zinssatz anzusetzen. |
Für die Umsetzung braucht das Rechnungswesen deshalb eine Änderungshistorie mit Wirksamkeitsdatum, geänderten Zahlungsplänen, Optionsentscheidungen und Freigaben. Vertragsänderungen müssen fachlich klassifiziert werden, bevor eine Software die passende Neuberechnung ausführt. Maßgeblich ist nicht allein, wann eine Änderung intern bekannt wird, sondern welcher vertragliche oder bilanzielle Auslöser nach Section 20 vorliegt.
Wie wird der Diskontierungszinssatz bestimmt?
Bei neuen Leasingverhältnissen ist vorrangig der dem Leasingverhältnis zugrunde liegende implizite Zinssatz zu verwenden, soweit er ohne Weiteres bestimmbar ist. Er ergibt sich aus dem Verhältnis zwischen dem Barwert der Leasingzahlungen und des nicht garantierten Restwerts einerseits und dem beizulegenden Zeitwert des Leasinggegenstands zuzüglich bestimmter anfänglicher direkter Kosten des Leasinggebers andererseits. Leasingnehmern fehlen für diese Berechnung häufig Angaben des Leasinggebers.
Ist der implizite Zinssatz nicht ohne Weiteres bestimmbar, erlaubt FRS 102 Section 20 insbesondere zwei Alternativen: den Incremental Borrowing Rate (IBR), also den Zinssatz für eine vergleichbare Finanzierung über eine ähnliche Laufzeit und mit vergleichbaren Sicherheiten, um einen Vermögenswert von ähnlichem Wert wie das Nutzungsrecht zu beschaffen, sowie den Obtainable Borrowing Rate (OBR), also den Zinssatz, den der Leasingnehmer für ein Darlehen über eine ähnliche Laufzeit und in Höhe der gesamten undiskontierten, in die Leasingverbindlichkeit einzubeziehenden Leasingzahlungen zahlen müsste. Die Wahl zwischen IBR und OBR kann je Leasingverhältnis getroffen werden. Für bestimmte Public Benefit Entities gelten besondere Regelungen.
Diese Zinssätze stehen nicht als verbindliche Standardtabelle beim FRC bereit. Als nachvollziehbare Datenbasis kommen beispielsweise konkrete Kreditangebote, bestehende Finanzierungskonditionen und geeignete Markt- oder Bankdaten infrage. Laufzeit, Währung, Sicherheiten, wirtschaftliches Umfeld und Bonität müssen zum Leasingverhältnis passen. Zinssatzquelle, Bewertungsstichtag, Annahmen und spätere Anpassungen sollten dokumentiert werden. Die grundlegende Zinssatzregel steht in FRS 102.20.49; Anforderungen an Neubewertungen und Leasingmodifikationen finden sich insbesondere in FRS 102.20.65–20.73.
Was bedeutet die Umstellung für bestehende Verträge?
Die erstmalige Anwendung erfolgt zwingend nach dem modifiziert retrospektiven Verfahren (anders als bei der Umsatzrealisierung nach Section 23 besteht bei Leasingverhältnissen keine Wahl der Übergangsmethode): Der kumulierte Umstellungseffekt wird zum Erstanwendungszeitpunkt im Eigenkapital erfasst; Vergleichszahlen werden nicht rückwirkend angepasst. Bestehende Leasingverträge müssen identifiziert, Zahlungspläne und Laufzeiten ergänzt, zulässige Erleichterungen beurteilt und die Eröffnungswerte ermittelt werden. Bei bisherigen Operating Leases ist die Leasingverbindlichkeit zum Erstanwendungszeitpunkt mit dem Incremental Borrowing Rate (IBR) oder dem Obtainable Borrowing Rate (OBR) des Leasingnehmers zu diskontieren (FRS 102.1.51(a)); der implizite Zinssatz kommt für diese Verträge nicht in Betracht. Für bisherige Operating Leases stehen unter anderem Vereinfachungen bei Diskontierungszinssätzen, Restlaufzeiten und der Beurteilung von Optionen zur Verfügung.
Ein Sonderfall betrifft Gesellschaften, die ihren Einzelabschluss nach FRS 102 erstellen, für die IFRS-Konzernberichterstattung aber bereits IFRS-16-Werte berechnet haben. FRS 102.1.48 gestattet unter bestimmten Voraussetzungen, diese vorhandenen Buchwerte am Erstanwendungszeitpunkt zu übernehmen. Das bedeutet nicht, dass ein Unternehmen mit IFRS-Abschluss zusätzlich nach FRS 102 bilanzieren muss; es betrifft die parallele Berichterstattung in unterschiedlichen Rechnungslegungsregimen. Die Erleichterung ist auf die Erstanwendung begrenzt.
Was ist der beste Weg zur praktischen Umsetzung von FRS 102?
Bei wenigen einfachen Verträgen kann eine sorgfältig kontrollierte Excel-Lösung zunächst ausreichen. Bereits ein einfacher Leasingvertrag mit fünf Jahren Laufzeit kann jedoch einen erheblichen Buchungsaufwand verursachen: Werden monatlich beispielsweise Abschreibungen, Zinsen, Zahlungen, Fristigkeitsumbuchungen und eine weitere reguläre Buchungsart verarbeitet, können über 60 Monate rund 300 Buchungen (60 Monate × 5 Buchungsarten) zusammenkommen – auch ohne Fremdwährungen und ohne Vertragsmodifikationen. Die Zahl ist ein illustrativer Praxiswert, keine Vorgabe von FRS 102; der tatsächliche Umfang hängt insbesondere von Kontenplan, Buchungslogik und Buchungsfrequenz ab. Fremdwährungen, Indexanpassungen und Vertragsmodifikationen erhöhen den Aufwand zusätzlich.
Eine spezialisierte Leasingsoftware kann Vertragsdaten zentral verwalten, Zahlungs- und Bewertungspläne berechnen, Änderungen versioniert abbilden und Buchungssätze für die Finanzbuchhaltung bereitstellen. Die fachliche Einordnung von Optionen, Ausnahmen, Zinssätzen und Modifikationen bleibt beim Rechnungswesen. Entscheidend ist ein dokumentierter Prozess mit klaren Verantwortlichkeiten, Prüfungen und Abstimmungen.
Fazit
FRS 102 Section 20 verändert die Leasingbilanzierung ab 2026 für viele britische und irische FRS-102-Anwender grundlegend. Wer die eigenen Größen- und Rechnungslegungsvoraussetzungen sauber abgrenzt, Vertragsdaten vollständig erfasst und Auslöser für Neubewertungen systematisch überwacht, reduziert Umstellungsrisiken und laufenden Aufwand. Gerade bei mehreren Gesellschaften oder größeren Portfolios schafft eine geeignete Softwarelösung eine belastbare Grundlage für wiederkehrende Berechnungen und Buchungen.
Wie belastbar ist Ihr FRS-102-Leasingprozess?
In einer unverbindlichen FRS-102-Prozesseinschätzung betrachten wir gemeinsam die Bereiche, in denen bei der Umstellung und der laufenden Leasingbilanzierung manueller Aufwand und Prüfungsrisiken entstehen: Vertragsdaten, Zinssatzlogik, Neubewertungsauslöser, Änderungshistorie, Kontrollen und Buchungsprozesse. Sie erhalten eine konkrete Einschätzung, welche Teile Ihres Leasingprozesses bereits belastbar sind und wo Handlungsbedarf besteht.